💊 产品信息卡
通用名
司美格鲁肽 Semaglutide
中国商品名
诺和泰®(降糖) / 诺和盈®(减重) / 诺和忻®(口服)
类别
GLP-1受体激动剂 · 诺和诺德(Novo Nordisk)
分子特征
人GLP-1 94%同源 · 脂肪酸侧链修饰 · T₁/₂≈1周
剂型
注射液(0.25/0.5/1.0mg笔) / 口服片(3/7/14mg)
给药
SC qw · 口服qd空腹 · ≤120ml水 · ≥30min后进食
🎯 适应症:谁适合使用?
请勿将"食欲下降、体重变化"等研究结果解读为获批减重适应症(减重版另有说明书)。
⚙️ 用量:4周一台阶,逐步递增
💉 用法:每周一次皮下注射
⚠️ 漏用药处理
🔬 作用机制:降糖与减重的双通路
司美格鲁肽为长效GLP‑1受体激动剂。通过激活GLP‑1受体,一方面改善血糖调控,另一方面通过中枢和胃肠道影响食欲、饱腹感和能量摄入。下图为完整机制示意:
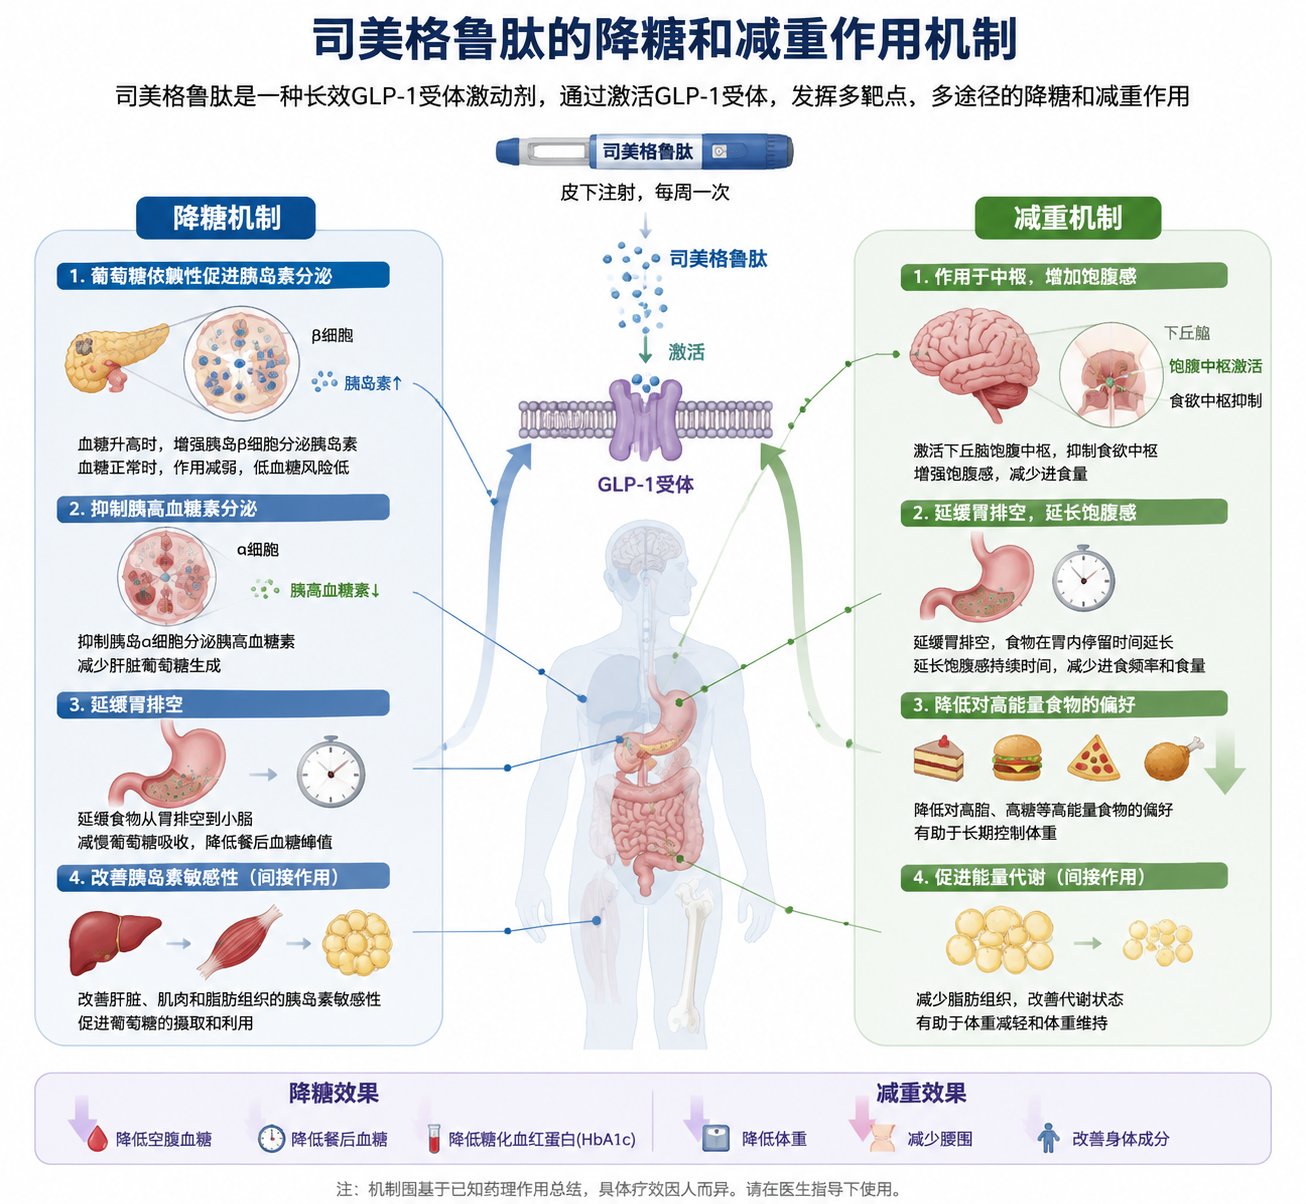
图:司美格鲁肽的降糖和减重作用机制(基于已知药理作用总结,具体疗效因人而异,请在医生指导下使用)
机制详解
降糖机制
1. 葡萄糖依赖性促进胰岛素分泌
血糖升高时促进胰岛β细胞分泌胰岛素;血糖正常/低时作用减弱→降低低血糖风险。
2. 抑制胰高血糖素分泌
减少胰岛α细胞分泌胰高血糖素→减少肝脏葡萄糖输出→降低空腹和餐后血糖。
3. 延缓胃排空
轻度延迟餐后早期胃排空→减缓葡萄糖吸收速度→降低餐后血糖峰值。
4. 改善胰岛素敏感性(间接)
随着体重和代谢改善→间接提升肝/肌/脂肪组织对胰岛素的反应。
减重机制
1. 作用于中枢,增加饱腹感
影响下丘脑等中枢通路→增强饱腹感、抑制食欲→降低进食量。
2. 延缓胃排空,延长饱腹
胃排空减慢→餐后饱腹维持更久→减少加餐频率和总热量摄入。
3. 降低高热量食物偏好
对高糖/高脂/高能量食物偏好下降→改善饮食选择→长期体重控制。
4. 促进能量代谢改善(间接)
减少脂肪组织、改善代谢状态和身体成分→支持减重维持。
⏱ 药代动力学:为什么能每周一次?
长半衰期来自白蛋白结合降低肾清除、保护免于代谢降解,以及对DPP‑4降解的抵抗。
半衰期
≈1 周
支持每周一次皮下给药
蛋白结合率
>99%
广泛与血浆白蛋白结合
达峰时间
1–3天
给药后达到最大浓度
达稳态
4–5周
每周一次后达稳态暴露
生物利用度
89%
皮下给药绝对生物利用度
📈 药效学:可量化的代谢改善
以下为说明书药效学研究数据(1mg治疗),用于展示机制如何转化为代谢指标变化,并非新增适应症。
⚠️ 关键安全性
⚠️ 甲状腺C细胞肿瘤风险
啮齿类动物中观察到甲状腺C细胞肿瘤风险;人类相关性尚不明确。
- 禁用:甲状腺髓样癌(MTC)个人或家族史
- 禁用:2型多发性内分泌肿瘤综合征(MEN 2)
- 应告知患者可能的MTC风险及相关症状
🎯 适应症演进
诺和泰®(降糖·1.0mg注射液)
诺和盈®(减重·2.4mg注射液)
司美格鲁肽进入基药后
基层市场政策与医联体/医共体影响
从「目录身份」理解到「县—乡—村连续用药」:帮助看懂基本药物制度、紧密型医联体、县域医共体、中心药房、分级诊疗与医保支付如何共同影响基层慢病用药。
📖 先把「基药」讲清楚
基本药物不是「低价药」的同义词,也不是「基层专用药」。它是国家层面用于保障基本医疗需求的重要药品制度工具,也是各级医疗机构药品配备使用的重要依据。
「进入基药」是获得更强的配备使用政策身份,而不是「所有基层机构自动采购」。
真正转化为患者可及,还需要经过地方落地、用药目录衔接、采购供应、医生处方与医保支付等环节。
🏥 医联体、医共体到底是什么
它们不是简单「医院联盟」,而是在推动人员、医疗、信息、药事、供应与医保支付逐步协同。
紧密型县域医共体
紧密型城市医疗集团
专科、资源共享与上下转诊
🔄 基层用药的政策传导链
司美格鲁肽进入基药之后,真正影响基层市场的不是一个单一文件,而是多项政策组合。
🎯 这对司美格鲁肽意味着什么
最大的变化不是「突然多了很多基层医院」,而是患者治疗路径和药品准入路径都有机会变得更连续。
三级医院单点驱动
县域 / 城市网络连续管理
「患者能否下沉」取决于「药能否跟着患者一起下沉」。
基药身份、医联体目录衔接、中心药房、长期处方与医保倾斜,实际上都在解决「稳定慢病患者在基层接得住、用得上、能持续」的问题。
🏘 县域市场为什么成为关键观察单元
紧密型县域医共体推动后,药品决策越来越可能从「一家医院一个逻辑」转向「一个县域一套协同机制」。
💊 医保与分级诊疗正在「推着患者往基层走」
2026年的分级诊疗与医保支持政策进一步强化了慢病基层就诊、长期处方和医共体总额付费等方向。
| 政策机制 | 三级医院 | 县级医院 | 乡镇/社区 | 患者 |
|---|---|---|---|---|
| 分级诊疗 | 减少稳定慢病普通复诊 | 承上启下 | 基层首诊与承接 | 就近就医 |
| 用药联动 | 提供上级治疗方案 | 统筹目录 | 扩大可及 | 连续用药 |
| 中心药房 | 间接影响 | 供应枢纽 | 配送受益 | 减少缺药 |
| 长期处方 | 降低复诊压力 | 方案衔接 | 主要执行场景 | 减少往返 |
🏥 医院「国考」如何影响基药配备与使用
公立医院绩效监测并不是简单考「医院用了多少基药」,而是通过配备、采购、门诊处方和住院使用等不同指标,引导医院优先配备和合理使用基本药物。二级与三级公立医院的考核抓手并不相同。
进入基药之后,一个药品不仅获得「目录身份」,还可能进入医院绩效监测的行为激励链条。
但这种激励始终以临床合理用药为前提,并不意味着医院必须采购某个具体产品,也不意味着可以为了指标扩大不合理使用。
| 比较维度 | 三级公立医院 | 二级公立医院 |
|---|---|---|
| 核心基药抓手 | 门诊处方占比 + 住院使用占比 + 采购品种数占比 | 基本药物采购金额占比 |
| 对院内准入影响 | 「增加一个基药品种」本身具有结构性价值 | 准入后还需形成实际采购金额才体现得更充分 |
| 对门诊慢病影响 | 较直接:影响门诊基药处方结构 | 较直接:长期用药可形成持续采购金额 |
| 对司美格鲁肽的匹配度 | 门诊长期治疗属性与处方指标高度匹配 | 慢病长期用药属性与采购金额指标高度匹配 |
基层医疗卫生机构、二级公立医院、三级公立医院基本药物配备品种数量占比原则上分别不低于90%、80%、60%,这是国家基本药物制度长期形成的配备使用政策导向。培训中不宜简单表述成「全国国考统一及格线」,因为具体绩效监测指标、评价方法和地方管理要求还需以最新操作手册及属地政策为准。
三级医院提供规范治疗和门诊处方源头,二级/县级医院承接更多慢病治疗与采购,基层医疗机构通过医共体目录联动和连续用药机制进一步下沉。基药身份由此可能贯穿「配备—采购—处方—下转—长期管理」的完整链条。
⚠️ 培训中最容易讲错的7件事
📝 最后只记住这8句话
不是「自动销量」。
走向「医联体目录衔接」。
基层管理的重要组织载体。
「治疗方案源头 + 基层转诊枢纽」。
「药能不能真正到基层」。
「患者能不能长期留在基层」。
「基药 + 慢病管理 + 医共体」叠加。
和医保是否形成基层闭环。
司美格鲁肽进入基药的价值,不只是「多了一个目录身份」,而是有机会嵌入正在形成的县—乡—村慢病连续管理体系。
📚 政策依据与延伸阅读
以下均为国家卫生健康委、国家医保局等官方来源,便于核验政策原文。
说明:本材料用于政策学习与概念培训,不构成具体地区药品准入、采购、医保支付或临床使用结论。各省、市、县执行细则可能存在差异,应以当地最新政策及医疗机构实际规则为准。
📅 里程碑
🏭 国产生物类似药
≥10家已报上市:九源基因、联邦制药、丽珠、石药、齐鲁、华东医药、正大天晴、复星万邦、成都倍特、惠升生物等 · 预计2027.04后集中获批
📊 诺和 2026 H1 (2026.08.04)
| 产品 | H1(亿DKK) | ≈亿$ | 同比 |
|---|---|---|---|
| 总收入 | 1,753 | ~270 | +18% |
| 司美合计 | 1,122 | ~173 | -0.5%首次↓ |
| Ozempic | 592 | ~91.5 | -8.3% |
| Wegovy注射 | 377 | ~58.3 | +2.3% |
| Wegovy Pill | 55 | ~8.5 | 新品Q2=32亿 |
📊 礼来 2026 H1 (2026.08.05)
| 产品 | Q2(亿$) | H1(亿$) | 同比 |
|---|---|---|---|
| 总收入 | 229.7 | 427.7 | +51% |
| 替尔泊肽合计 | 148.7 | 276.9 | +88% |
| Mounjaro | 99.4 | 186.1 | +106% |
| Zepbound | 49.3 | 90.9 | +60% |
📈 全球GLP-1新药历年销售额
📊 总市场增长曲线
图形解读:2012-2019基础扩容期 → 2020-2022司美格鲁肽加速期 → 2023-2025减重+双靶点驱动高速跃迁期。2025年达779亿$,同比+51.2%。
📊 重点单品动态对比 · 可点击图例开关
Victoza/Trulicity代表早期主导品种 → Ozempic/Wegovy/Rybelsus司美格鲁肽平台崛起 → Mounjaro/Zepbound替尔泊肽爆发。2025单品前四:Mounjaro(229.7) > Ozempic(201.1) > Zepbound(135.4) > Wegovy(125.2)。
🥞 2025市场结构拆分
🇨🇳 中国市场(亿人民币)
中国数据为财报+IQVIA口径估算
📋 附表:全球GLP-1新药历年销售额(亿美元)
数据来源:诺和诺德/礼来财报+行业整理 · 2026为H1/滚动口径 · 空白值显示为“—” · 2025年单品前四:Mounjaro > Ozempic > Zepbound > Wegovy
💡 核心判断
GLP-1药物已从糖尿病扩展至减重和代谢管理领域。司美格鲁肽凭先发优势形成最大商业规模,替尔泊肽凭GIP/GLP-1双靶点快速追赶,2025年反超登顶。高盛预测2030年口服GLP-1或占全球减肥药市场24%(约220亿美元)。
📊 市场演进逻辑
📋 权威指南推荐 · 附全文链接
| 指南/共识 | 机构/年 | 推荐 | 全文链接 |
|---|---|---|---|
| 糖尿病诊疗标准 | ADA 2025 | 一线 | ADA SOC · 第9章 |
| 中国糖尿病防治指南 | CDS 2024 | 一线 | CDS |
| T2DM合并CKD | KDIGO 2026草案 | 1A(最高) | KDIGO草案 · 主页 |
| ESC/EASD | ESC/EASD 2024 | 一线 | ESC · EASD |
| 心血管风险 | ACC 2025 | 一线 | JACC · ACC |
| CKM综合征 | AHA/ACC/ADA/ASN 2024 | 重要 | AHA |
| CKM中国共识 | 中华医学会 2025 | 首个 | 医脉通 |
| IDF全球 | IDF 2025 | 一线 | IDF |
| KDIGO中国解读 | 2026 | — | 深度解读 |
| ADA 2025指南深度解读 | ADA 2025 | A级 | 深度解读 |
🔬 ADA 2025指南 · 司美格鲁肽临床价值深度解读
ADA《Standards of Care in Diabetes—2025》已把"选降糖药"改为"选能同时改善多结局的治疗"。GLP-1 RA何时优先于胰岛素?体重管理为何成为一级治疗目标?ASCVD、CKD、HFpEF、MASLD/MASH共病如何改变用药排序?以下逐条解读。
🎯 核心定位:从"选降糖药"到"选能同时改善多结局的治疗"
2025版强调药物选择应同时考虑血糖、体重、心血管、肾脏、肝脏、低血糖风险与患者偏好,不再只按A1C逐级加药。
治疗目标从单一HbA1c扩大
血糖 + 体重 + 心血管 + 肾脏 + 肝脏 + 低血糖 + 治疗负担
药物排序从"阶梯式"变成"共病导向"
ASCVD、CKD、HFpEF等可直接改变首选/优先药物
GLP-1 RA临床角色前移
从加用药物前移到胰岛素之前、甚至独立于A1C考虑
⚖️ 最关键变化:GLP-1 RA优先于胰岛素(Rec 9.23-9.25 · A级)
成人T2D需要强化降糖时,指南推荐GLP-1 RA(含双GIP/GLP-1 RA)优先于胰岛素,证据等级A。
A1C>10%或血糖≥300mg/dL(16.7mmol/L)时,应启动胰岛素;不应机械套用"GLP-1先于胰岛素"。
📊 六个维度理解司美格鲁肽的临床价值
① 强效降糖
GLP-1 RA属于高效降糖药物,适合需要显著降低A1C但希望减少低血糖和体重增加的患者。
② 体重管理
ADA 2025将体重管理与血糖管理并列为T2D合并超重/肥胖的主要治疗目标,明确将semaglutide或tirzepatide列为优选药物。
③ ASCVD风险降低
对已确诊ASCVD或高风险T2D患者,具有明确心血管获益的GLP-1 RA应纳入治疗计划,且不依赖A1C。
④ CKD肾脏保护
T2D合并CKD时,具有该人群获益证据的GLP-1 RA用于减缓CKD进展并降低CV风险;FLOW使semaglutide成为证据最完整的GLP-1 RA之一。
⑤ 肥胖HFpEF症状改善
T2D、症状性HFpEF并肥胖的患者,推荐具有相应证据的GLP-1 RA改善HF相关症状,不以A1C为前提。
⑥ MASLD/MASH共病管理
T2D合并MASLD与超重/肥胖时可考虑GLP-1 RA;活检证实MASH或高纤维化风险者,GLP-1 RA进入优先降糖选择。
🧭 共病决定排序:ADA 2025临床路径 · 点击切换患者类型
一般T2D需要强化,但无胰岛素缺乏证据
GLP-1 RA优先于胰岛素。其临床优势来自强效降糖、较低低血糖风险、体重获益和更广的心肾代谢价值。
对司美格鲁肽的具体含义
semaglutide不是因为"品牌"而被指南单独指定优先,而是因为它属于GLP-1 RA类别,同时在减重、ASCVD、CKD等方面拥有直接证据。
📈 哪些价值是"类别级",哪些是"semaglutide特异性"?
✅ 指南为什么让GLP-1 RA前移
- 可显著降糖,同时通常不会导致体重增加,部分药物还能实现明显减重
- 单独使用时低血糖风险较低,适合慢病长期治疗
- 部分GLP-1 RA具有ASCVD、CKD或肥胖HFpEF等超越血糖的结局获益
- 治疗目标可一次覆盖"血糖+体重+心肾代谢风险",符合ADA 2025多目标管理框架
⚠️ 什么时候不能延误胰岛素
- 明显高血糖症状、分解代谢表现或疑似胰岛素缺乏
- A1C>10%或血糖≥300mg/dL时应考虑胰岛素快速纠正代谢失衡
- GLP-1 RA并不用于1型糖尿病替代胰岛素
- 严重胃肠道不耐受、禁忌或不能达到个体化目标时,应重新选择治疗方案
🔑 临床结论:司美格鲁肽的"四次前移"
📚 ADA 2025指南来源 · 附全文链接
📚 里程碑研究 · 附全文链接
| 研究 | 年 | 类型 | 核心 | 链接 |
|---|---|---|---|---|
| SUSTAIN 6 | 2016 | CVOT | MACE↓26% | PubMed · NEJM DOI |
| SELECT | 2023 | CVOT | 无T2DM·MACE↓20% | PubMed · NEJM DOI |
| FLOW | 2024 | 肾结局 | 肾复合↓24%·全因死亡↓20% | PubMed · NEJM DOI |
| SOUL | 2026 | CVOT | 口服14mg·MACE↓14% | NEJM 2026 |
| STEP 1 | 2021 | 减重III | 68周减重14.9% | PubMed · NEJM DOI |
🔍 FLOW研究 · NEJM 2024
3,533例T2DM+CKD · 中位3.4年 · 推动ADA将GLP-1RA升至CKD一线 · NMPA批准CKD适应症关键依据
| 终点 | HR | 意义 |
|---|---|---|
| 肾复合 | 0.76 | ↓24% NNT=21/3y |
| 全因死亡 | 0.80 | ↓20% NNT=39/3y |
| eGFR | 2.19 vs 3.36 | 减缓1.16ml/min/y |
🆕 新适应症拓展 · 临床研究进展
MASH/脂肪肝 — FDA加速批准 · 全球首个GLP-1获批此适应症
ESSENCE III期(n=1,200):司美格鲁肽2.4mg治疗72周 — 脂肪性肝炎消退且纤维化无恶化 62.9% vs 34.3%;纤维化改善且肝炎无恶化 36.8% vs 22.4%。Part 2持续至240周观察肝脏临床结局(预计2029年)。FDA加速批准用于伴中重度肝纤维化(F2-F3)的非肝硬化MASH成人。
PCOS/多囊卵巢综合征 — RESTORE III期 + 多项RCT
RESTORE(NCT05819853):III期,80例,评估排卵恢复,预计2028.02完成。已发表RCT(n=64,2026):司美格鲁肽+二甲双胍 月经恢复率 86.87% vs 60.00%(P=0.038),LH、雄激素、胰岛素抵抗均显著改善。两项II/III期头对头比较司美格鲁肽 vs 二甲双胍进行中。
膝骨关节炎 — STEP 9 · 68周体重−13.7% · WOMAC疼痛−41.7分
STEP 9(n=407,BMI≥30,中重度膝OA):WOMAC疼痛评分改善 −41.7 vs −27.5(P<0.001),SF-36体能改善 12.0 vs 6.5。2026 Cell Metabolism 发现GLP-1R/AMPK通路介导的软骨保护作用(不依赖体重减轻)。上海骨关节炎队列:GLP-1RA使用者膝关节手术率更低(1.7% vs 5.9%)。诺和诺德将与监管机构讨论标签扩展。
司美格鲁肽 vs 替尔泊肽
竞争优势到底在哪里?
核心竞争定位:替尔泊肽在减重和降糖峰值上更强;司美格鲁肽在多个硬终点、正式适应症、给药平台和政策代表性上形成了更成熟的证据闭环。
📊 头对头事实 · 先承认差距
🏆 司美格鲁肽六大竞争优势
SELECT(n=17,604,既往CVD + BMI≥27、无糖尿病):MACE发生率 6.5% vs 8.0%,HR 0.80(P<0.001),获FDA心血管风险降低适应症。替尔泊肽SURPASS-CVOT对度拉糖肽达到非劣(HR 0.92),但未达优效(P=0.09)。关键差异:司美格鲁肽拥有SELECT这种无糖尿病人群的安慰剂对照CV硬终点获益与对应监管适应症。
FLOW(n=3,533,T2D+CKD):主要肾/心血管复合终点 HR 0.76,风险下降24%(P=0.0003),已进入Ozempic FDA标签正式适应症。替尔泊肽SURPASS-4事后分析有积极肾脏信号,但尚无专门肾结局RCT及对应监管适应症转化。
ESSENCE 72周:MASH缓解且纤维化不恶化 63% vs 34%;纤维化改善且MASH不恶化 37% vs 22%。替尔泊肽SYNERGY-NASH 2期也有强信号(MASH缓解62%),但截至检索日尚未获此监管适应症。
FDA 2026标签:Wegovy包含每周注射(常规2.4mg,可选7.2mg)和每日口服25mg,允许特定情况下切换。替尔泊肽目前仍为皮下注射。注意:如讨论海外口服剂型,不能直接等同于中国已获批的单品优势。
WHO 2025 EML把司美格鲁肽纳入基本药物示范目录,说明选择原因之一是其"数量最庞大的随机心血管结局证据体系";替尔泊肽被列为治疗替代。培训表述注意:WHO并非"只认可司美格鲁肽"。能说:"WHO把司美格鲁肽作为GLP-1类代表药物纳入基本药物体系,反映其在证据成熟度与公共卫生可实施性上的代表性。"
司美格鲁肽FDA初次批准2017年 vs 替尔泊肽2022年(~5年领先)。更早进入临床与监管体系意味着证据积累时间更长,在慢病长期用药、基层推广、支付决策中是真实维度;但不能据此单独推导"更安全"。
📈 真实世界证据(RWE)
| 患者类型 | 结果 | 培训解读 |
|---|---|---|
| 肥胖+ASCVD+无糖尿病 | STEER: rMACE-3 HR 0.71 | 最有利的场景,与SELECT高度一致 |
| T2D+ASCVD | 两项大型RWE: MACE基本相当(~HR 1.03-1.06) | 更强减重未稳定转化为更低MACE |
| 肥胖偏一级预防 | 一项RWE: 替尔泊肽HR 0.86 | 一级预防/心衰场景替尔泊肽可能有利 |
注意:STEER为观察性、厂家资助研究,P≈0.05,应表述为"观察到较低风险"而非"已证明优于"。
⚠️ 六条话术红线
| 不建议表述 | 为什么不严谨 | 建议替代表述 |
|---|---|---|
| "司美减重比替尔更好" | SURMOUNT-5: -13.7% vs -20.2% | 替尔减重更强;司美优势在硬终点与证据广度 |
| "替尔没有心血管证据" | SURPASS-CVOT达非劣 | 司美在无糖尿病人群有SELECT安慰剂对照MACE获益+获批适应症 |
| "替尔没有肾脏证据" | SURPASS-4有积极信号 | 司美已完成专门肾结局FLOW并进入FDA适应症 |
| "WHO只认可司美" | WHO将替尔列为替代 | 司美被选为代表药物,替尔作为治疗替代 |
🗣 标准话术
看硬终点:SELECT MACE↓20%,FLOW肾复合↓24%。
看证据生态:心血管+CKD+MASH+注射/口服+WHO代表性。
🇨🇳 中国已上市GLP-1竞争全景
📊 中国GLP-1产品竞争力矩阵
| 产品 | 标签 | 降糖 | 减重 | CV硬终点 | 肾硬终点 | 便利性 | 未来竞争力 |
|---|---|---|---|---|---|---|---|
| 替尔泊肽 | 疗效王者 | ★★★★★ | ★★★★★ | ★★★★ | ★★★ | ★★★★ | ★★★★★ |
| 司美格鲁肽 | 综合获益王者 | ★★★★½ | ★★★★½ | ★★★★★ | ★★★★★ | ★★★★★ | ★★★★★ |
| 玛仕度肽 | 国产双靶创新 | ★★★★ | ★★★★½ | ★★ | ★★ | ★★★★ | ★★★★½ |
| 度拉糖肽 | 成熟省心 | ★★★½ | ★★½ | ★★★★½ | ★★★ | ★★★★★ | ★★★½ |
| 利拉鲁肽 | 成熟低成本 | ★★★ | ★★★ | ★★★★ | ★★★ | ★★ | ★★★ |
| 依苏帕格鲁肽α | 国产新周制剂 | ★★★½ | ★★★ | ★ | ★ | ★★★★ | ★★★½ |
| 洛塞那肽 | 国产周制剂先发 | ★★★ | ★★ | ★ | ★ | ★★★★ | ★★★ |
| 维培那肽 | 免滴定周制剂 | ★★★ | ★★ | ★ | ★ | ★★★★★ | ★★★ |
| 阿贝那肽 | 白蛋白长效+免滴定 | ★★★ | ★★ | ★ | ★ | ★★★★★ | ★★★ |
| 贝那鲁肽 | 人源GLP-1 | ★★★ | ★★★ | ★ | ★ | ★ | ★★½ |
| 艾塞那肽 | 第一代/餐后 | ★★½ | ★★ | ★★ | ★ | ★★ | ★★ |
| 利司那肽 | 餐后+胰岛素 | ★★½ | ★½ | ★★ | ★ | ★★ | ★★ |
🏰 重点产品核心护城河
⚔️ 未来中国GLP-1三大战场 + 司美定位
指标:HbA1c、体重、血脂、脂肪肝
指标:MACE、CKD、HF、死亡、住院
指标:月治疗费、医保/基药、县域覆盖
🗣 中国GLP-1市场竞争话术
⚠️ 中国GLP-1市场竞争 · 六条培训红线
| 不建议说 | 原因 | 建议说法 |
|---|---|---|
| 司美减重比替尔更强 | 直接头对头RCT不支持 | 替尔减重更强;司美优势在证据广度与硬终点 |
| 司美整体更安全 | 缺乏充分直接证据 | 司美上市更早,长期安全性资料积累时间更长 |
| 双靶一定比单靶更好 | 机制复杂度≠长期结局优效 | 双靶提高了代谢疗效潜力,但需硬终点验证 |
| 国产制剂和司美心肾证据相当 | 硬终点证据成熟度不同 | 国产优势主要在便利、价格与可及性 |
| 降糖/减重更强=心血管一定更好 | 中间指标不能替代MACE | 代谢疗效与长期器官结局应分别评价 |
| 产品星级可直接用于对外宣传 | 星级是内部竞争分析 | 对外严格使用获批说明书和经审核证据 |